 listicle
8 façons de financer son pèlerinage sans intérêt
Table des Matières
- Établir un budget réaliste pour le pèlerinage à La Mecque
- Épargner progressivement avant votre départ
- Réduire vos dépenses quotidiennes pour économiser plus
- Opter pour le paiement échelonné Hajj sans intérêt
- Bénéficier de l'aide financière familiale pour le Hajj
- Organiser une collecte de fonds auprès de votre communauté
- Financer votre pèlerinage selon les principes de la finance islamique
- Combiner plusieurs solutions de financement sans intérêt
- Questions Fréquentes
Dernière mise à jour: 9 octobre 2026
Établir un budget réaliste pour le pèlerinage à La Mecque
Découvrez les 8 façons de financer son pèlerinage sans intérêt : cette approche commence par une compréhension claire du coût réel du voyage. À HAJJ MONTREAL, nous aidons les pèlerins à évaluer le coût total dès le départ.
Évaluer le coût total du voyage
Le coût d'un pèlerinage inclut bien plus que le forfait de base : visa, vaccinations, vêtements, dépenses personnelles à La Mecque et transport jusqu'à l'aéroport. Établir un budget réaliste signifie lister chaque dépense, même les petites.
Contactez une agence spécialisée pour obtenir un devis détaillé : hébergement, transport aérien, repas, guides, assurances et frais administratifs.
Identifier les frais cachés à prévoir
Les frais cachés déstabilisent les budgets : certains forfaits annoncent un prix attractif mais omettent les frais de dossier, les assurances supplémentaires, les pourboires ou les services optionnels devenus nécessaires sur place.
Avant de vous engager, posez des questions précises : frais de dossier, assurance incluse ou non, supplément pour repas spécialisés, frais de modification ou d'annulation.
Épargner progressivement avant votre départ
L'épargne régulière est la fondation de tout financement sans intérêt. Divisez votre objectif en versements étalés sur plusieurs mois : le pèlerinage devient accessible et moins stressant, à condition de transformer l'intention en calendrier chiffré.
Calculer votre capacité d'épargne mensuelle
Pour connaître votre capacité d'épargne mensuelle, soustrayez vos dépenses essentielles (loyer, nourriture, transport, services) de votre revenu net. Soyez honnête : si vous pouvez épargner 200 $ par mois, ne prévoyez pas 400 $.
Divisez ensuite le coût total par le nombre de mois avant le départ : 8 000 $ sur 24 mois équivaut à environ 333 $ par mois. Si cela dépasse votre capacité, allongez l'horizon, réduisez les dépenses discrétionnaires ou combinez avec une autre solution sans intérêt (aide familiale, paiement échelonné).
Construire un calendrier d'épargne par jalons
Un objectif unique de « 8 000 $ » est démoralisant. Découpez-le en jalons trimestriels : 25 % après six mois, 50 % après douze mois, 75 % après dix-huit mois. Chaque jalon renforce la discipline et permet de corriger le tir.
Un modèle simple :
Horizon avant départ | Effort mensuel relatif | Marge de manœuvre |
|---|---|---|
6 mois | Élevé | Faible, peu de temps pour ajuster |
12 mois | Modéré | Moyenne, un jalon trimestriel |
24 mois | Faible | Élevée, plusieurs points de correction |
36 mois et plus | Très faible | Maximale, idéal pour revenus modestes |
Plus l'horizon est long, plus l'effort mensuel diminue et plus vous absorbez un imprévu sans crédit.
Ouvrir un compte d'épargne dédié
Créez un compte bancaire séparé pour votre pèlerinage : vous éliminez la tentation de puiser dans cet argent. Versez-y automatiquement votre montant chaque mois ; voir le solde grimper renforce votre motivation.
Certaines institutions offrent des taux légèrement plus élevés. Le compte dédié crée aussi une barrière psychologique : cet argent est réservé au pèlerinage.
Ajuster sans casser le plan
Un plan rigide échoue au premier imprévu. Prévoyez une marge : si vous visez 333 $ par mois, fixez 280 $ comme plancher et 380 $ comme plafond. Versez le surplus dans le compte dédié les bons mois ; les mois difficiles, restez au plancher sans culpabiliser.
Cette flexibilité encadrée évite l'abandon du plan.
Réduire vos dépenses quotidiennes pour économiser plus
Augmenter votre capacité d'épargne ne signifie pas forcément gagner plus. Réduire les dépenses discrétionnaires libère vite des fonds : abonnements inutilisés, repas au restaurant, achats impulsifs, services redondants.
Fixez des objectifs concrets : réduire les restaurants de moitié, annuler les abonnements non essentiels, préférer les produits génériques. Cumulés sur plusieurs mois, ces changements créent des économies significatives.
Opter pour le paiement échelonné Hajj sans intérêt
Le paiement échelonné répartit le coût sur plusieurs mois sans intérêt, ce qui rend le pèlerinage plus accessible, surtout pour les revenus modestes. Mais « sans intérêt » ne veut pas dire « sans coût » : vérifiez si le plan est véritablement sans intérêt ou s'il déplace le coût ailleurs.
Comprendre les conditions sans intérêt véritable
Un paiement échelonné sans intérêt signifie payer le même montant total qu'au comptant, simplement réparti en versements : contrairement au crédit traditionnel, le coût reste identique.
Distinguez toutefois les vrais plans sans intérêt de ceux qui chargent des frais de dossier ou administratifs. Des frais uniques et affichés reste transparent ; des frais cachés à chaque versement augmentent discrètement le coût réel et annulent l'effet sans intérêt.
Grille de vérification avant de signer
Avant de vous engager dans un plan de paiement échelonné, demandez une copie écrite de toutes les conditions et passez-les au crible. Voici les points à contrôler systématiquement :
Élément à vérifier | Question à poser | Ce qui doit vous alerter |
|---|---|---|
Frais de dossier | Y a-t-il des frais uniques ou récurrents ? | Frais non mentionnés à l'oral mais présents au contrat |
Frais par versement | Chaque paiement entraîne-t-il des frais ? | Frais récurrents qui gonflent le coût total |
Pénalités de retard | Que se passe-t-il si un versement est en retard ? | Pénalités disproportionnées ou saisie immédiate |
Période de grâce | Existe-t-il un délai avant pénalité ? | Aucune période de grâce prévue |
Remboursement anticipé | Puis-je payer plus tôt sans pénalité ? | Pénalité pour remboursement anticipé |
Modification du plan | Puis-je ajuster le montant mensuel ? | Plan rigide sans possibilité d'ajustement |
Annulation | Que se passe-t-il si j'annule ? | Aucune clause d'annulation ou remboursement partiel |
Garanties | Que se passe-t-il si l'agence fait défaut ? | Aucune garantie ni recours prévu |
Cette grille vous protège contre les plans qui affichent « sans intérêt » mais récupèrent la marge par des frais périphériques.
Lire le contrat ligne par ligne
Lisez chaque clause : frais de dossier, frais de modification, pénalités de retard, conditions d'annulation, remboursement en cas de désistement. Posez vos questions et demandez des réponses écrites.
Certains plans permettent d'augmenter le versement mensuel ou de payer par anticipation sans pénalité ; d'autres sont rigides. Choisissez un plan adapté à votre situation financière.
Comparer plusieurs plans côte à côte
Ne signez jamais le premier plan proposé. Demandez deux ou trois devis écrits et comparez-les sur les mêmes critères : coût total final, frais uniques et récurrents, flexibilité, conditions d'annulation.
Bénéficier de l'aide financière familiale pour le Hajj
Votre famille peut être une ressource précieuse.
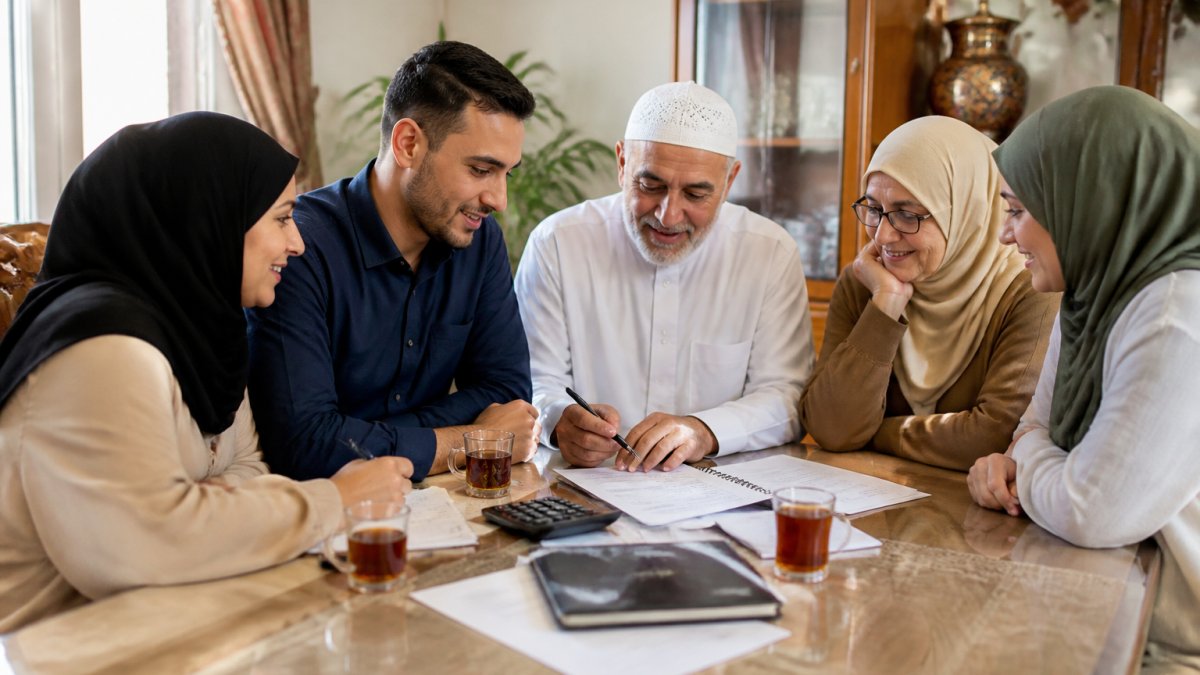
Parlez ouvertement de votre projet à vos proches : expliquez l'importance spirituelle du pèlerinage et votre stratégie financière. Certains offriront une contribution directe, d'autres vous aideront à réduire vos dépenses quotidiennes.
Soyez clair sur vos attentes et sur le remboursement éventuel des contributions : cette transparence évite les malentendus. Précisez dès le départ s'il s'agit d'un don ou d'un prêt informel.
Organiser une collecte de fonds auprès de votre communauté
Au-delà de la famille, votre communauté religieuse, professionnelle ou sociale peut soutenir votre projet.
Les collectes prennent plusieurs formes : événement communautaire (repas, vente de pâtisseries), financement participatif en ligne ou appel direct aux membres de votre mosquée.
Soyez transparent sur votre objectif et l'usage des fonds. Remerciez chaque contributeur, tenez-les informés de votre progression et, après votre retour, partagez votre expérience du pèlerinage avec ceux qui vous ont soutenu.
Financer votre pèlerinage selon les principes de la finance islamique
Pour de nombreux pèlerins, le financement doit respecter les principes de la Charia. La finance islamique exclut le ribâ (intérêt), la spéculation et les investissements contraires aux valeurs islamiques.
Distinguer les prêts conformes à la Charia
Les prêts conformes à la Charia prennent plusieurs formes : le prêt sans intérêt pur, où vous remboursez exactement le montant emprunté sans frais additionnels, le Murabaha (marge bénéficiaire convenue d'avance) ou le Ijara (location avec option d'achat).
Avec le Murabaha, l'agence vend le service à un prix fixe supérieur au coût initial, remboursé en versements : pas d'intérêts accumulés, mais une marge bénéficiaire transparente, contrairement au crédit à intérêt composé interdit en Islam.
Vérifier la conformité religieuse avant de vous engager
Avant de signer, demandez une documentation explicite sur la structure financière : comment le financement fonctionne-t-il, y a-t-il une marge bénéficiaire ou des frais fixes, et cette marge est-elle conforme aux standards de la finance islamique?
En cas de doute, consultez un imam ou un conseiller religieux de confiance. Certaines organisations offrent des certifications de conformité Charia ; une agence réputée fournira des documents l'attestant.
Combiner plusieurs solutions de financement sans intérêt
Les 8 façons de financer son pèlerinage sans intérêt fonctionnent mieux en combinaison : épargner personnellement pendant 12 mois, recevoir une aide familiale, organiser une petite collecte, puis utiliser un paiement échelonné pour le solde.
Cette approche multi-source réduit la pression financière sur une seule source. Par exemple:
- Épargne personnelle: 3 000 $
- Aide familiale: 2 000 $
- Collecte de fonds communautaire: 1 500 $
Total: 9 000 $ réunis sans intérêt.
Approche | Avantages | Délai typique | Effort |
|---|---|---|---|
Épargne régulière | Aucune dette, maîtrise totale | 18-24 mois | Modéré |
Aide familiale | Rapide, sans intérêt | 2-6 mois | Faible |
Collecte communautaire | Soutien collectif, sans intérêt | 3-12 mois | Modéré à élevé |
Paiement échelonné | Flexible, accessible | 6-12 mois | Faible |
Finance islamique | Conforme religieusement | 6-12 mois | Modéré |
À HAJJ MONTREAL, nous voyons régulièrement des pèlerins réussir en combinant ces approches. La clé : commencer tôt, être transparent sur vos finances et rester discipliné.
Selon le Fonds de solidarité FTQ, une planification financière structurée augmente significativement les chances de succès d'un projet d'épargne. De même, Tawaf souligne que les collectes de fonds communautaires renforcent le lien entre les membres et créent un soutien durable.
Choisissez une approche alignée avec vos valeurs religieuses et votre situation financière.
Financer votre pèlerinage sans intérêt demande de la planification, mais c'est entièrement réalisable.
Questions Fréquentes
Comment financer un pèlerinage sans payer d'intérêts ?
Il existe plusieurs solutions sans intérêt pour financer votre Hajj ou Omra. L'épargne progressive reste la méthode la plus simple : calculez le coût total de votre voyage, déterminez votre capacité d'épargne mensuelle, puis versez régulièrement cette somme sur un compte dédié. Vous pouvez aussi opter pour le paiement échelonné proposé par certaines agences, à condition de vérifier explicitement qu'aucun intérêt n'est appliqué. L'aide familiale, les collectes communautaires et les prêts conformes à la finance islamique complètent ces options.
Peut-on payer un pèlerinage en plusieurs versements sans intérêt ?
Oui, le paiement échelonné sans intérêt existe, mais exige de la vigilance. Certaines agences et plateformes proposent des mensualités sans ribâ (intérêt interdit en Islam). Avant de vous engager, vérifiez par écrit que zéro intérêt s'applique, consultez les conditions complètes pour identifier les frais cachés, et confirmez la conformité avec les principes de la finance islamique. Ne supposez jamais qu'une facilité de paiement est gratuite : posez la question directement.
Quelles aides familiales peuvent contribuer au financement d'un pèlerinage ?
Vos proches peuvent contribuer de plusieurs façons : un don direct de la part de parents ou amis, un prêt sans intérêt au sein de la famille, ou un partage des frais si plusieurs membres de la famille accomplissent le Hajj ensemble. Ces contributions familiales ne comportent aucun intérêt et respectent les principes islamiques. Discutez ouvertement de vos besoins avec votre entourage et envisagez comment chacun peut participer selon ses moyens.
Comment établir un budget réaliste pour un pèlerinage ?
Commencez par évaluer le coût total : forfait de l'agence, vols, hébergement, nourriture, transport terrestre, vêtements et imprévus. Consultez plusieurs sources pour obtenir une estimation fiable, puis ajoutez une marge de 10-15 % pour les frais cachés. Une fois le montant total connu, divisez-le par le nombre de mois avant votre départ pour calculer votre objectif d'épargne mensuelle. Un budget détaillé vous permet de choisir la bonne solution de financement.
Comment vérifier qu'une solution de financement est réellement sans intérêt ?
Demandez un document écrit confirmant que zéro intérêt s'applique. Lisez attentivement tous les frais mentionnés : frais de dossier, frais de traitement, assurance obligatoire ou autres charges masquées. Vérifiez que la mensualité totale divisée par le nombre de mois égale exactement le montant emprunté, sans surplus. Pour les solutions islamiques, confirmez la conformité auprès d'un conseil religieux de confiance ou d'une institution certifiée halal.